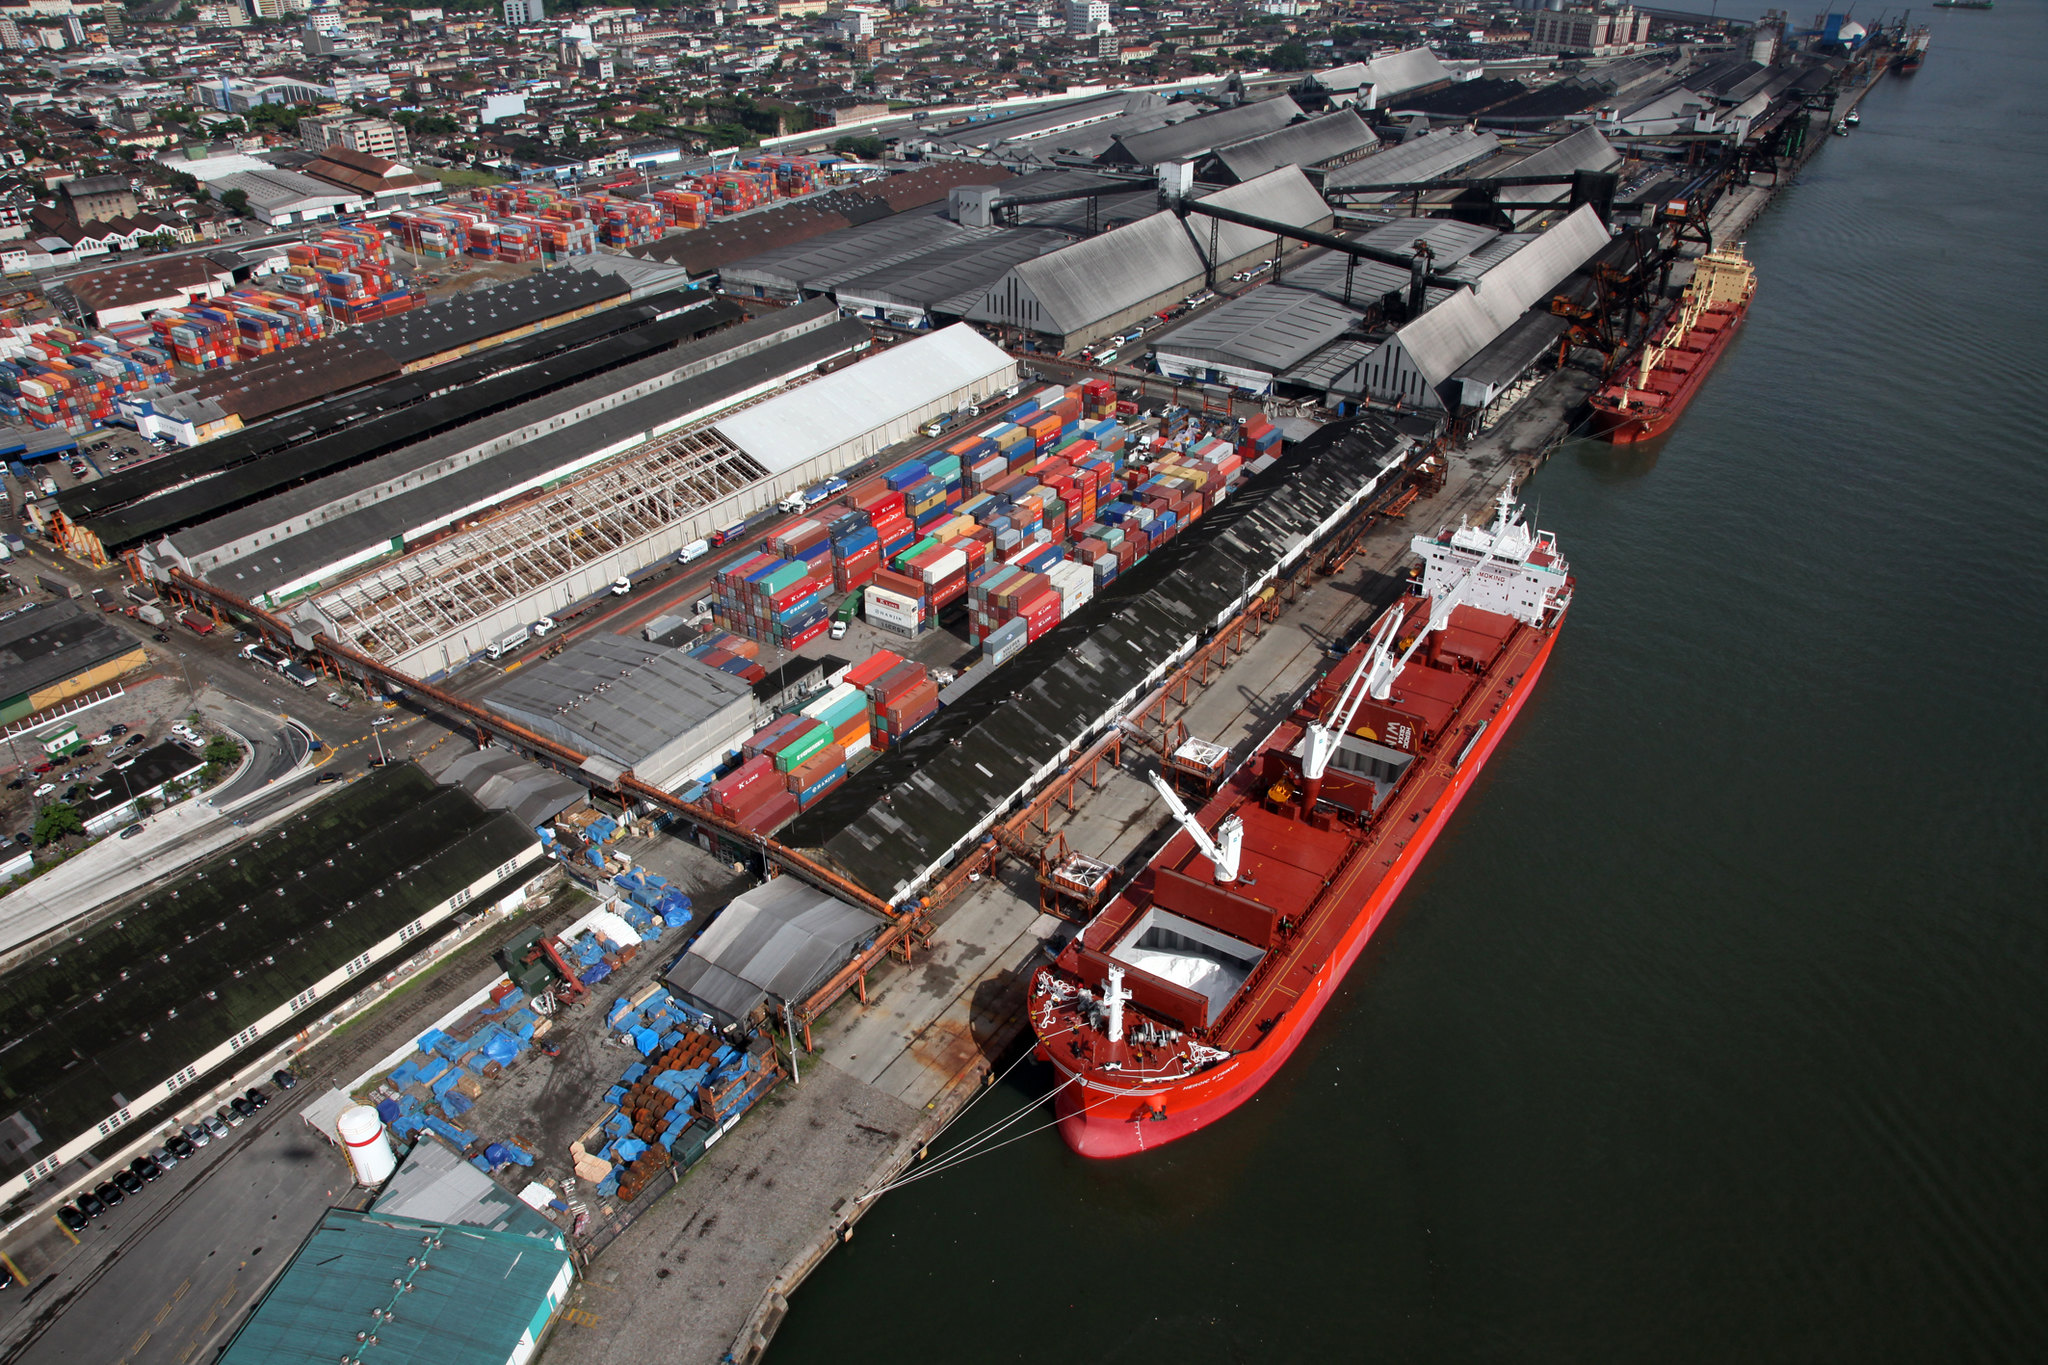
O Superior Tribunal de Justiça (STJ) consolidou o entendimento jurídico de que as despesas de capatazia — serviço de movimentação e manuseio de mercadorias em portos ou terminais alfandegários — devem integrar a base de cálculo do ICMS nas operações de importação.
Entenda a controvérsia sobre a capatazia
A discussão jurídica girava em torno da natureza jurídica dos valores pagos a título de capatazia. Contribuintes defendiam que tais custos, por serem serviços portuários realizados após a chegada da mercadoria ao território nacional, não deveriam compor o valor aduaneiro e, consequentemente, a base de cálculo do imposto estadual.
O fisco, por outro lado, sustenta que o custo da operação de importação, para fins de incidência tributária, engloba todas as despesas necessárias para que o produto seja disponibilizado ao importador, incluindo o manuseio portuário.
Fundamentação jurídica e o posicionamento do STJ
A jurisprudência do STJ firmou-se no sentido de que o conceito de valor aduaneiro, para fins de incidência do ICMS na importação, deve ser interpretado de forma ampla. A Corte entende que o fato gerador do imposto ocorre no momento do desembaraço aduaneiro, e o custo da capatazia é parte integrante do valor da mercadoria importada.
A inclusão das despesas de capatazia na base de cálculo do ICMS reflete a compreensão de que o tributo incide sobre o valor total da operação de entrada da mercadoria no país.
Impactos práticos para a advocacia e empresas
A decisão traz consequências diretas para a estratégia tributária de empresas que operam no comércio exterior:
- Revisão de teses: Advogados tributaristas devem reavaliar a viabilidade de ações judiciais que visam a exclusão da capatazia da base de cálculo do ICMS, dada a consolidação do entendimento no STJ.
- Planejamento fiscal: Empresas importadoras devem considerar o custo da capatazia como parte integrante da carga tributária efetiva na precificação de seus produtos.
- Segurança jurídica: A uniformização da jurisprudência reduz a litigiosidade, mas impõe um custo fixo maior sobre as operações de importação que não pode ser mitigado por via judicial.
- Gestão de passivos: Escritórios que possuem demandas sobre o tema devem analisar a necessidade de encerramento de processos ou adequação de provisões contábeis diante da posição desfavorável aos contribuintes.
Fonte de Referência: Consulte a publicação original