O entendimento do Carf sobre a autonomia dos estabelecimentos
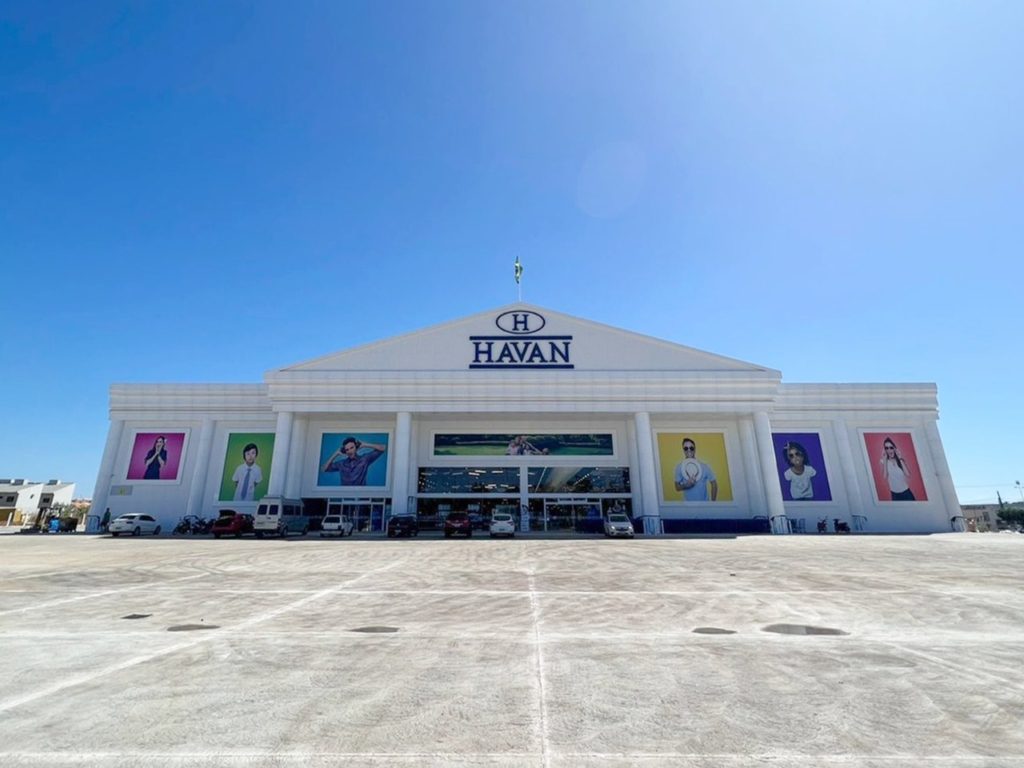
O Conselho Administrativo de Recursos Fiscais (Carf) proferiu decisão relevante ao negar a extensão dos efeitos de uma coisa julgada obtida pela matriz a uma de suas filiais. O caso envolveu a cobrança de IPI sobre um centro de distribuição da rede Havan, que buscava se beneficiar de uma decisão judicial favorável obtida pela sede da empresa.
A tese central do colegiado baseia-se na autonomia dos estabelecimentos para fins tributários. Segundo o entendimento, cada unidade da empresa possui inscrição própria no CNPJ e, portanto, deve ser tratada como um contribuinte distinto perante o fisco, especialmente quando a natureza da atividade ou a localização geográfica diferem da matriz.
Por que a coisa julgada não foi estendida?
A defesa da empresa argumentava que a decisão judicial que afastava a incidência do imposto deveria abranger toda a estrutura da pessoa jurídica. No entanto, os conselheiros destacaram pontos fundamentais para a manutenção da cobrança:
- Autonomia administrativa: Cada filial possui operação própria e registro independente na Receita Federal.
- Limites da lide: A ação judicial original não abrangeu especificamente o centro de distribuição em questão.
- Segurança jurídica: A extensão automática de decisões judiciais sem a devida análise de cada unidade poderia gerar distorções na arrecadação tributária.
Impactos para o planejamento tributário
Esta decisão do Carf serve como um alerta importante para departamentos jurídicos e tributários de grandes empresas. A estratégia de buscar uma única decisão judicial para proteger toda a rede de filiais pode não ser eficaz se não houver uma fundamentação robusta que contemple a totalidade dos estabelecimentos.
Para evitar riscos de autuações fiscais, é recomendável que as empresas:
- Avaliem a necessidade de ações judiciais específicas para filiais com operações distintas.
- Mantenham a conformidade fiscal rigorosa em cada unidade, evitando a presunção de que benefícios da matriz se aplicam automaticamente.
- Consultem especialistas para analisar se a coisa julgada possui abrangência nacional ou se está restrita ao estabelecimento que figurou no polo ativo da ação.
Conclusão
O posicionamento do Carf reforça a visão de que, no Direito Tributário brasileiro, a autonomia dos estabelecimentos é um pilar que limita a aplicação extensiva de decisões judiciais. Empresas que operam com múltiplas filiais devem redobrar a atenção ao gerir seus passivos tributários, garantindo que cada unidade esteja devidamente resguardada por decisões judiciais próprias ou por procedimentos administrativos adequados.
Fonte: Aceder à Notícia Original