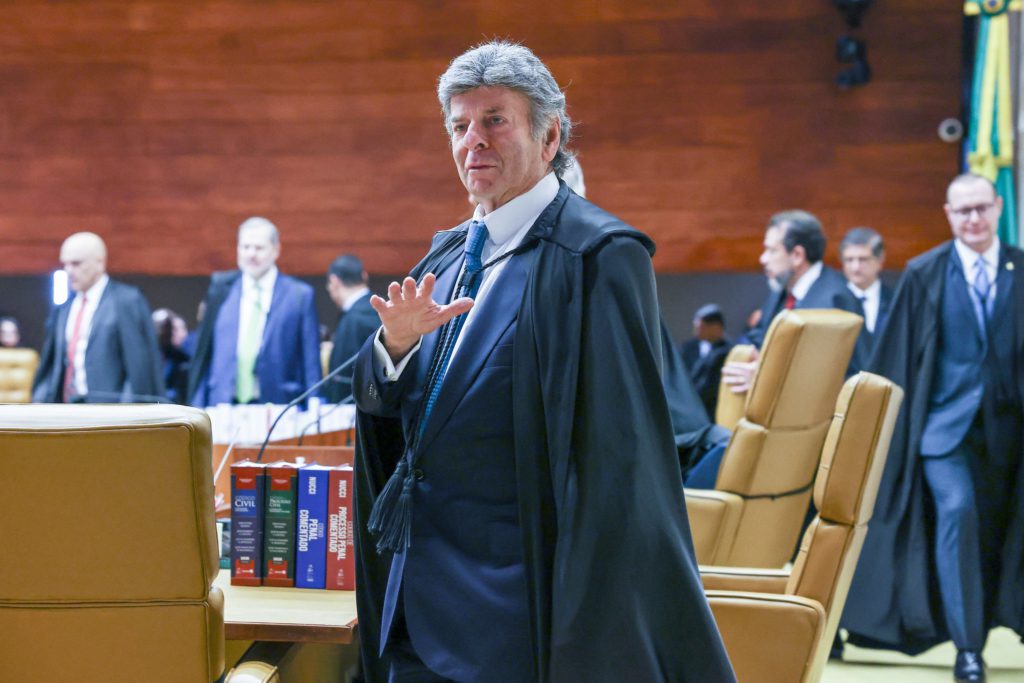
O fim da inclusão do ISS na base de cálculo do PIS e da Cofins
Em uma decisão histórica para o cenário tributário brasileiro, o Supremo Tribunal Federal (STF) definiu que o Imposto Sobre Serviços (ISS) deve ser excluído da base de cálculo do PIS e da Cofins. A tese segue a mesma lógica aplicada anteriormente no julgamento da exclusão do ICMS, consolidando o entendimento de que impostos não constituem receita própria das empresas.
Impactos práticos para as empresas
A decisão representa um alívio significativo para o fluxo de caixa de diversos setores da economia, especialmente o de serviços. Com a retirada do ISS da base de cálculo, as empresas podem reduzir a carga tributária mensal e buscar a recuperação de valores pagos indevidamente nos últimos anos.
- Redução imediata da carga tributária sobre o faturamento bruto.
- Possibilidade de pleitear a restituição ou compensação de créditos tributários.
- Necessidade de revisão das apurações fiscais pelos departamentos contábeis.
A questão da modulação de efeitos
Durante o julgamento, os ministros acolheram a sugestão do ministro Edson Fachin para discutir a eventual modulação dos efeitos da decisão. Esse procedimento é comum em casos de grande impacto financeiro para os cofres públicos e visa garantir segurança jurídica e evitar desequilíbrios orçamentários severos.
O que esperar dos embargos de declaração
A modulação será debatida em sede de embargos de declaração, onde o STF definirá se a decisão terá efeitos retroativos ou se valerá apenas para o futuro. Operadores do direito e contribuintes devem acompanhar de perto o desfecho desta etapa para entender o alcance real da medida.
Recomendações para contribuintes
Diante da complexidade do tema, é fundamental que as empresas realizem uma análise individualizada com o suporte de especialistas. A estratégia jurídica deve considerar:
- O levantamento detalhado dos valores recolhidos indevidamente.
- A verificação da viabilidade de ações judiciais para garantir o direito à compensação.
- O monitoramento constante das decisões complementares do STF sobre a modulação.
Fonte: Aceder à Notícia Original