O Supremo Tribunal Federal (STF) decidiu manter a constitucionalidade da lei estadual do Espírito Santo que promoveu o aumento das custas judiciais, estabelecendo um teto que pode atingir até R$ 98 mil. A decisão encerra a controvérsia jurídica provocada pela Ordem dos Advogados do Brasil (OAB), que questionava a proporcionalidade e o impacto da medida no acesso ao Poder Judiciário.
Contexto da controvérsia e a posição da OAB
A ação direta de inconstitucionalidade movida pela OAB sustentava que o reajuste das taxas judiciárias no Espírito Santo configurava um obstáculo financeiro excessivo ao exercício do direito de ação. Segundo a entidade, valores elevados poderiam inviabilizar o acesso à justiça, especialmente em causas de alto valor, ferindo o princípio constitucional da inafastabilidade da jurisdição.
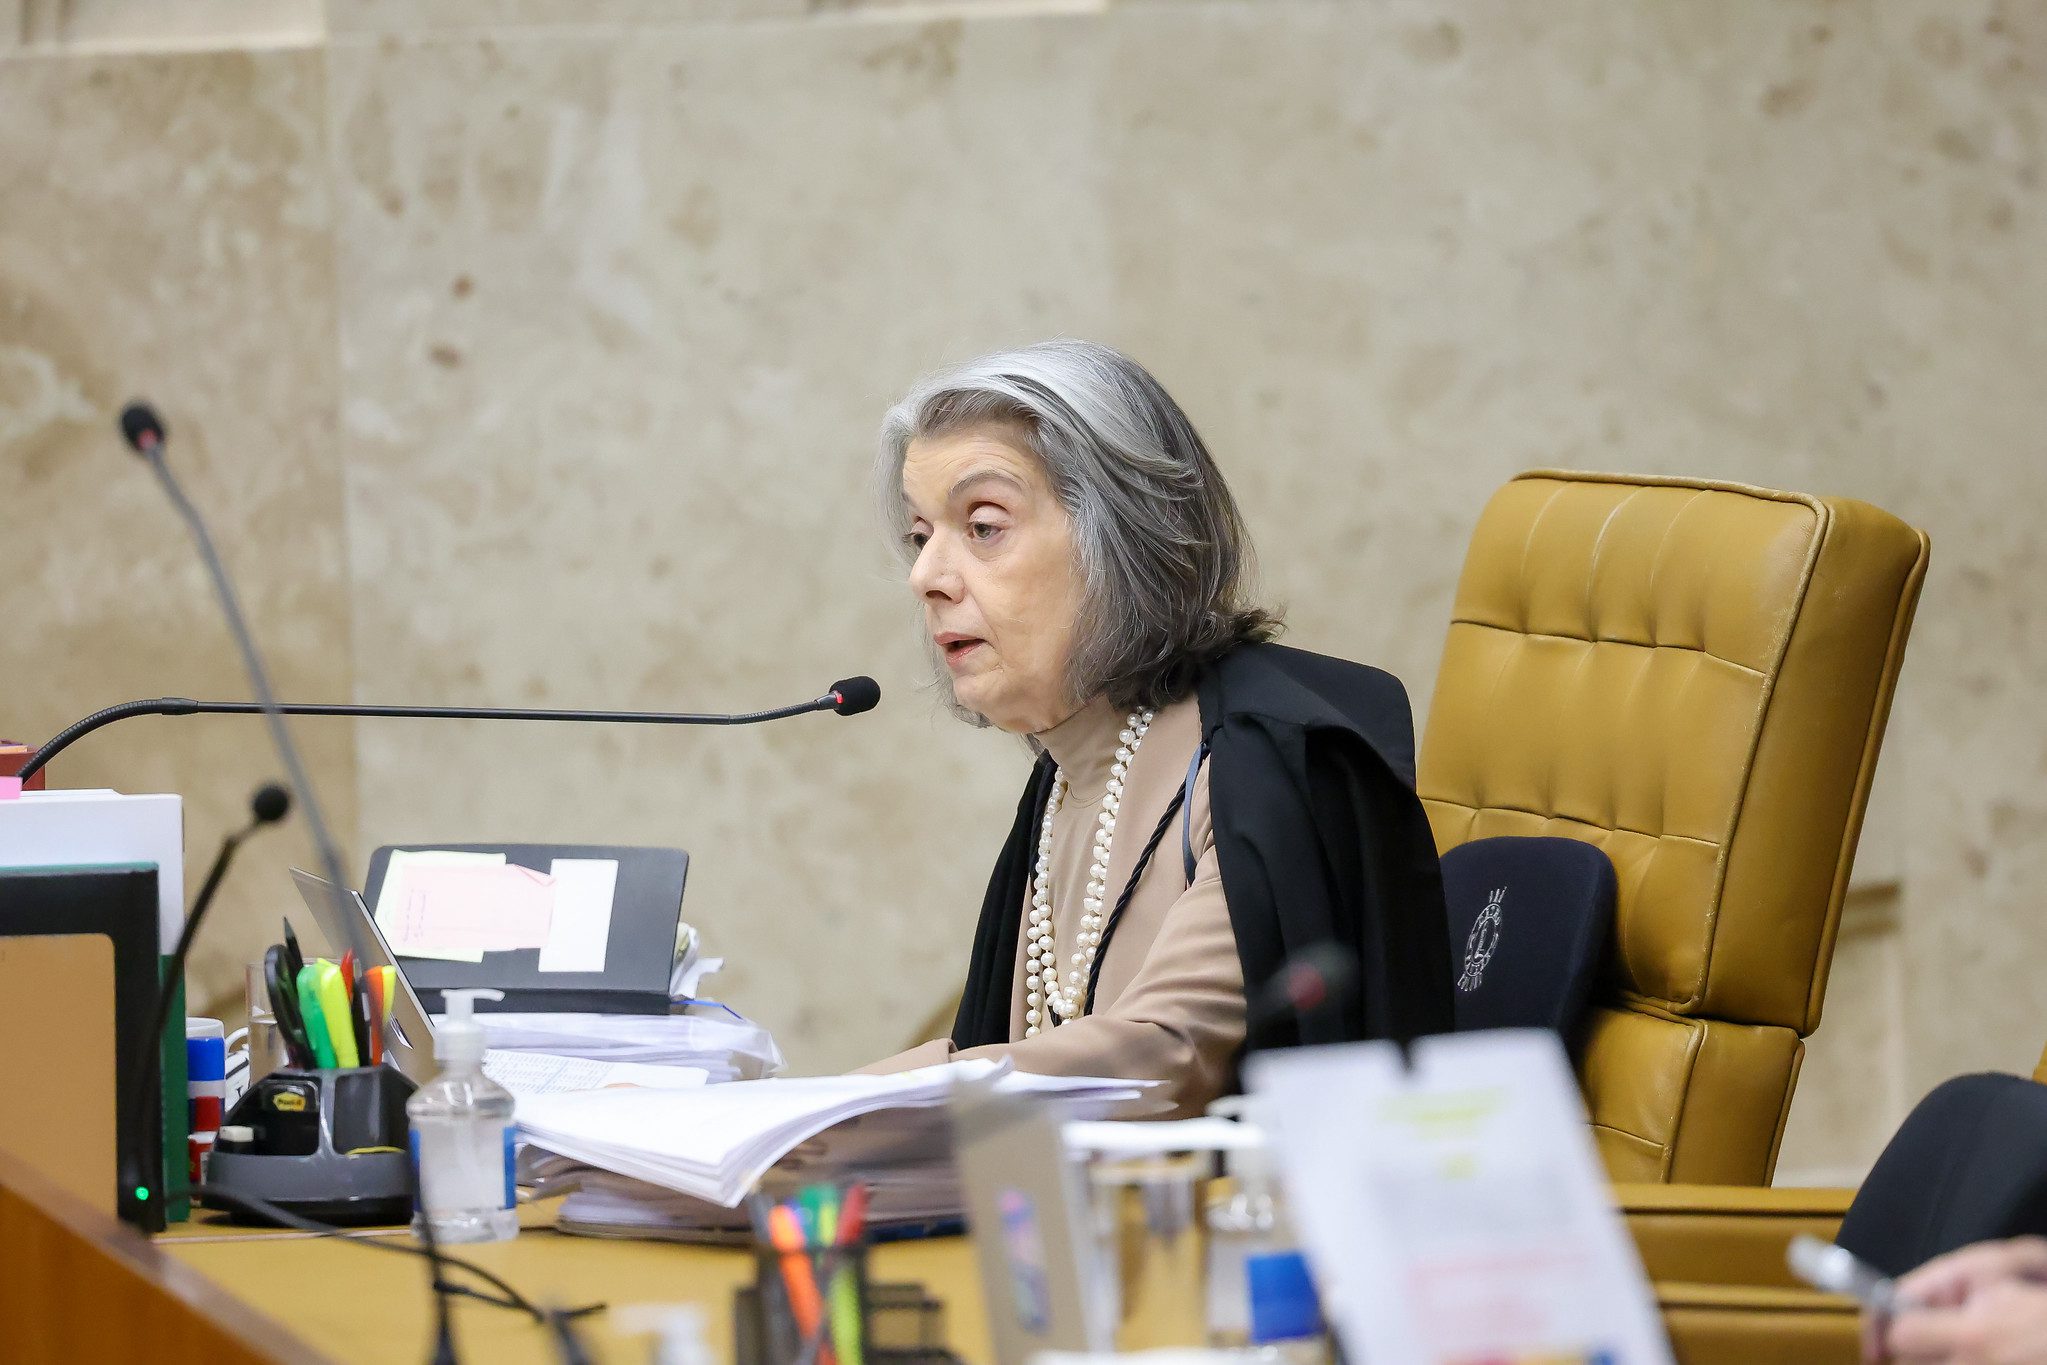
Fundamentação do voto da relatora ministra Cármen Lúcia
A relatora, ministra Cármen Lúcia, destacou em seu voto que a fixação de custas judiciais é uma prerrogativa dos Estados, desde que observados os princípios da razoabilidade e da vedação ao confisco. A Corte entendeu que o modelo adotado pelo Espírito Santo não viola a Constituição Federal, uma vez que as taxas possuem natureza tributária de taxa de serviço e visam o custeio da máquina judiciária.
Impactos práticos para a advocacia
- Planejamento financeiro: Escritórios devem recalcular os custos operacionais de demandas cíveis de alto valor, considerando o novo teto de R$ 98 mil.
- Análise de viabilidade: A elevação das custas exige uma análise prévia mais rigorosa sobre a relação custo-benefício antes do ajuizamento de ações de alto valor econômico.
- Pedidos de gratuidade: Espera-se um aumento no volume de pedidos de justiça gratuita ou de parcelamento de custas, exigindo maior preparo documental dos advogados para comprovar a hipossuficiência.
- Estratégia processual: A decisão consolida o entendimento de que o Judiciário possui margem para definir suas taxas, limitando teses de inconstitucionalidade baseadas apenas no valor nominal das custas.
Fonte de Referência: Consulte a publicação original