O desfecho da tese do século sobre o ICMS
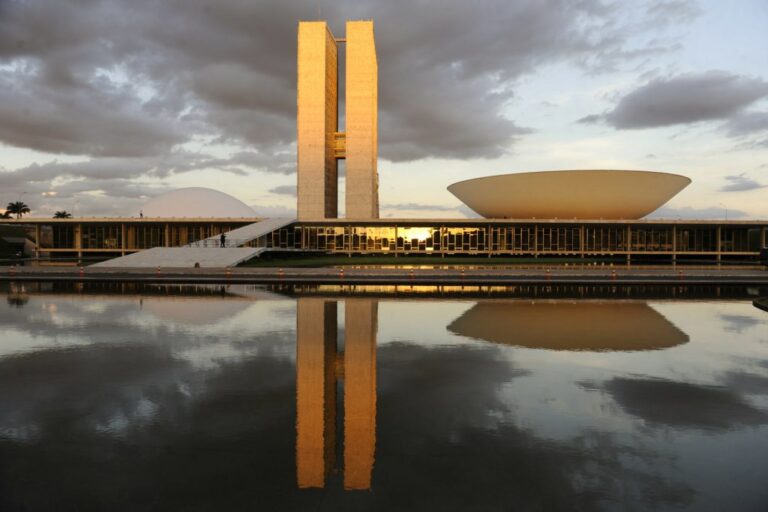
O Supremo Tribunal Federal (STF) reafirmou recentemente a validade do prazo de 10 anos para que contribuintes solicitem a restituição do ICMS indevidamente incluído na base de cálculo do PIS/COFINS. Esta decisão é um desdobramento direto da chamada ‘tese do século’, que declarou a inconstitucionalidade da cobrança do imposto estadual sobre o faturamento das empresas.
Por que o prazo de 10 anos foi mantido?
A manutenção do prazo decenal busca equilibrar a segurança jurídica e o direito do contribuinte à repetição do indébito. O tribunal considerou que, dada a complexidade da apuração dos valores pagos indevidamente nas faturas de energia elétrica, um período mais extenso é necessário para garantir a efetividade da reparação financeira.
- Segurança Jurídica: Estabiliza as relações entre fisco e contribuinte.
- Complexidade Técnica: Facilita a apuração de valores históricos em contas de luz.
- Precedente Vinculante: Aplica-se a processos em todo o território nacional.
Impactos para empresas e consumidores
A decisão impacta diretamente empresas que possuem alto consumo de energia e que, por anos, arcaram com a carga tributária sobre o ICMS. Com a definição do prazo, o planejamento tributário torna-se mais previsível, permitindo que as organizações busquem o ressarcimento de valores pagos nos últimos dez anos com maior clareza jurídica.
Como proceder com o pedido de restituição
Para quem deseja reaver os valores, é fundamental realizar uma auditoria detalhada das faturas de energia elétrica. O processo exige rigor técnico e a comprovação dos pagamentos realizados no período abrangido pela decisão. Recomenda-se:
- Reunir todas as faturas de energia dos últimos 10 anos.
- Contratar uma consultoria tributária especializada para o cálculo do indébito.
- Verificar se a empresa já não pleiteou o valor em ações anteriores para evitar a litispendência.
Fonte: Aceder à Notícia Original