O que é o Imposto Seletivo na Reforma Tributária?
O Imposto Seletivo, frequentemente apelidado de “imposto do pecado”, é um dos pilares da reforma tributária brasileira. O objetivo central é desestimular o consumo de bens e serviços que trazem impactos negativos à saúde pública e ao meio ambiente.
Diferente de outros tributos, este imposto possui uma função extrafiscal, ou seja, sua finalidade principal não é apenas arrecadatória, mas regulatória, buscando induzir mudanças de comportamento no mercado e nos consumidores.
Cronograma e articulação política
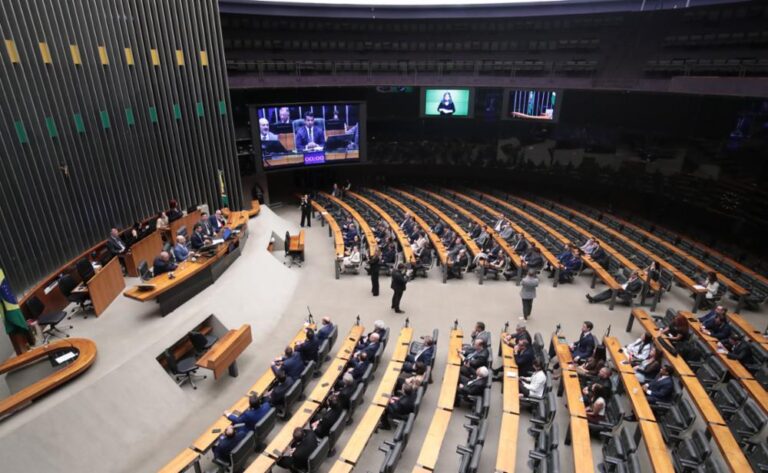
O secretário-executivo do Ministério da Fazenda, Dario Durigan, confirmou que a intenção do governo é encaminhar o acordo sobre o tributo ao Congresso Nacional logo após o término das eleições. A estratégia visa evitar que o debate técnico seja contaminado pelo clima político do pleito.
- Articulação com parlamentares para definir alíquotas.
- Foco na transição para o novo modelo de IVA.
- Diálogo com setores produtivos impactados.
Quais produtos serão tributados?
Embora as alíquotas ainda não estejam definidas, a discussão gira em torno de produtos que possuem externalidades negativas comprovadas. A lista preliminar de itens que podem ser alvo do Imposto Seletivo inclui:
- Cigarros e derivados de tabaco.
- Bebidas alcoólicas.
- Bebidas açucaradas e ultraprocessados.
- Veículos poluentes.
- Extração de recursos naturais não renováveis.
Impactos esperados no mercado e no consumidor
A implementação do Imposto Seletivo trará desafios significativos para a indústria e para o varejo. O setor produtivo aguarda com expectativa a definição das bases de cálculo e das alíquotas, que serão fundamentais para a precificação final dos produtos.
Para o consumidor, a medida deve resultar em um aumento de preços nos itens taxados, refletindo o custo social e ambiental desses produtos. O governo defende que essa política é essencial para reduzir gastos públicos com saúde a longo prazo, ao desencorajar o consumo de substâncias prejudiciais.
Fonte: Aceder à Notícia Original