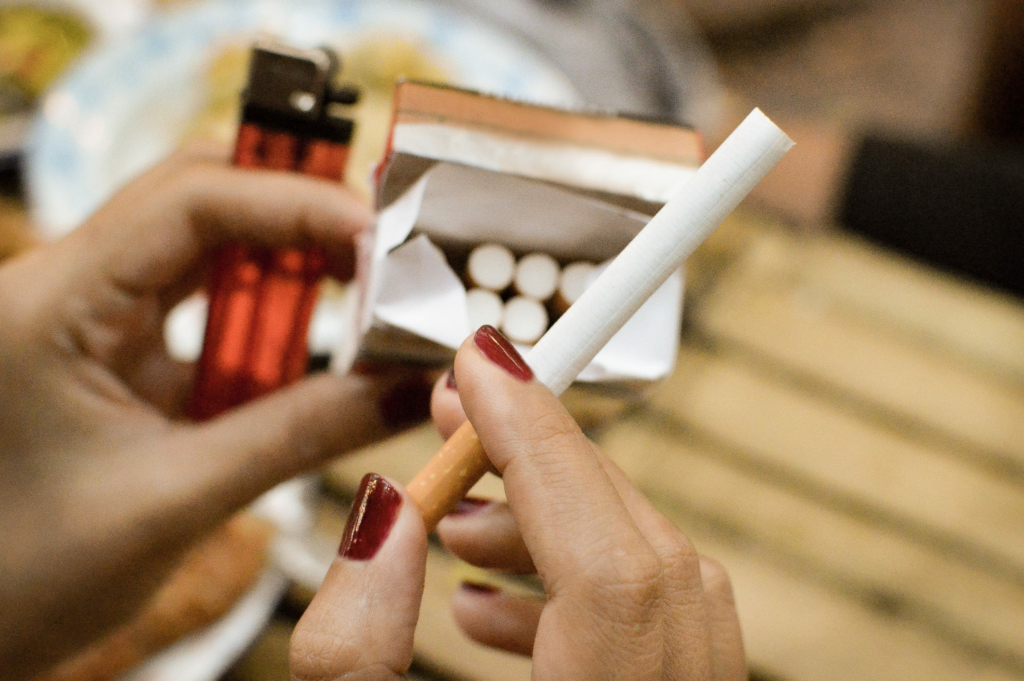
O que é o Imposto Seletivo na Reforma Tributária
O Imposto Seletivo, frequentemente chamado de ‘imposto do pecado’, surge no cenário jurídico brasileiro como uma ferramenta extrafiscal. Diferente dos tributos que visam apenas a arrecadação, este imposto tem como objetivo principal desestimular o consumo de produtos que geram externalidades negativas para a sociedade.
A lógica por trás dessa tributação é internalizar os custos sociais causados pelo consumo de substâncias nocivas, como gastos excessivos com o sistema público de saúde. Ao elevar o preço final, espera-se uma redução na demanda por esses itens.
Produtos sob o foco da tributação seletiva
O debate acadêmico, que será aprofundado em eventos como o da USP, concentra-se em quais setores devem ser atingidos pela medida. Historicamente, os produtos que compõem a base de discussão incluem:
- Cigarros e derivados do tabaco;
- Bebidas alcoólicas;
- Bebidas açucaradas e ultraprocessados;
- Produtos com alto teor de sódio ou gorduras saturadas.
A função extrafiscal e a proteção à saúde pública
A extrafiscalidade é o pilar que sustenta a constitucionalidade do Imposto Seletivo. O Estado utiliza o poder de tributar para induzir comportamentos que sejam benéficos ao bem-estar coletivo. A proteção à saúde pública, prevista na Constituição Federal, justifica a intervenção estatal no mercado de consumo.
Juristas apontam que a eficácia dessa medida depende de uma calibragem precisa das alíquotas. Se muito baixas, não alteram o comportamento do consumidor; se muito altas, podem fomentar o mercado ilegal ou causar distorções econômicas severas nos setores produtivos.
Desafios jurídicos e o debate na USP
O seminário na USP reflete a necessidade de um diálogo multidisciplinar entre o Direito, a Economia e a Saúde Pública. O principal desafio jurídico reside em definir os critérios objetivos para a aplicação do imposto, evitando a insegurança jurídica e garantindo que a tributação seja proporcional e razoável.
A discussão também passa pela destinação dos recursos arrecadados. Existe uma expectativa social de que parte dessa receita seja reinvestida em políticas de prevenção e tratamento de doenças crônicas, fechando o ciclo de proteção à saúde do cidadão.
Fonte: Aceder à Notícia Original