Decisão reconhece tempo de estágio sem contribuição previdenciária
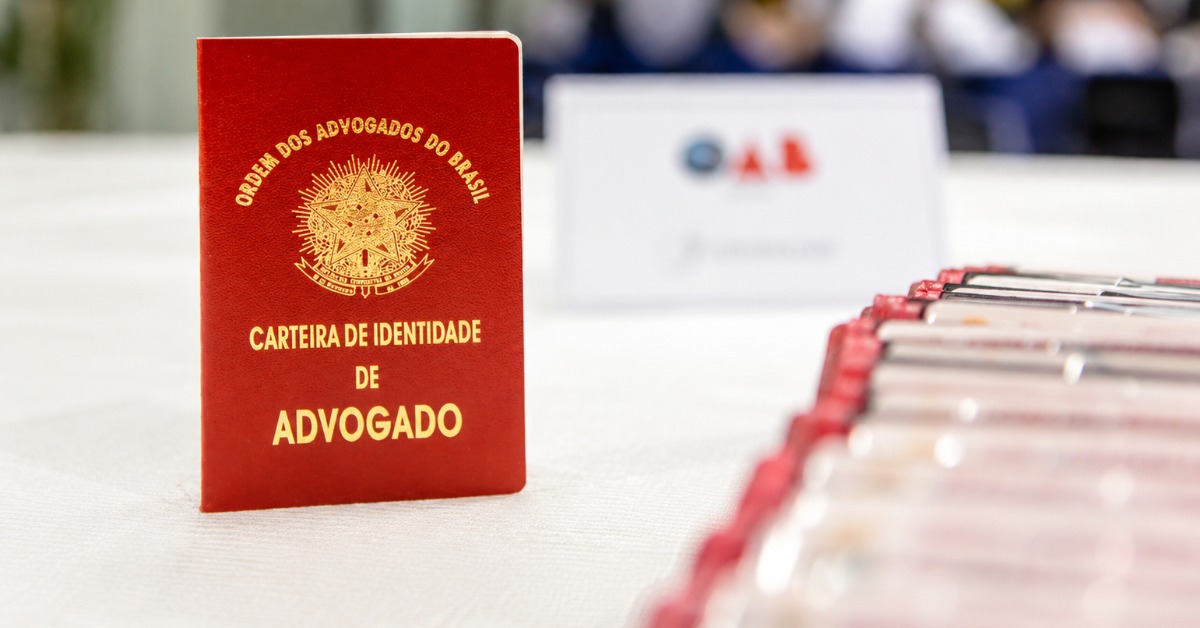
A 17ª Vara Federal Cível da Seção Judiciária do Distrito Federal proferiu sentença favorável à Associação Nacional das Magistradas e dos Magistrados da Justiça do Trabalho (Anamatra), permitindo que seus associados contabilizem o período de atuação como estagiários ou solicitadores acadêmicos inscritos na OAB para fins de aposentadoria e abono de permanência. O entendimento abrange o tempo de serviço prestado antes da vigência da Lei nº 8.906/1994, mesmo na ausência de comprovação de recolhimento de contribuições previdenciárias.
A controvérsia girava em torno da possibilidade de averbação de tempo de serviço anterior à Emenda Constitucional nº 20/1998. A decisão judicial fundamenta-se na possibilidade de utilização de certidão emitida pela própria OAB como prova documental suficiente para o reconhecimento do período. O tempo averbado deve ser somado ao exercício da advocacia, observando-se o teto de 15 anos previsto na Lei Orgânica da Magistratura Nacional (Loman).
Impactos práticos da decisão
- Abrangência subjetiva: Beneficia magistrados associados à Anamatra na data do ajuizamento da ação, conforme relação nominal apresentada no processo, independentemente de domicílio.
- Dispensa de contribuição: A União está impedida de negar o reconhecimento do período sob a justificativa de ausência de recolhimento previdenciário pretérito.
- Reflexos financeiros: Possibilita o pagamento de eventuais diferenças retroativas de abono de permanência e proventos, desde que o associado tenha formulado requerimento administrativo prévio.
- Natureza processual: A sentença está sujeita à remessa necessária, nos termos do artigo 496 do Código de Processo Civil (CPC), o que implica revisão obrigatória pelo Tribunal Regional Federal competente antes do trânsito em julgado.
A decisão reforça a tese de que o exercício de atividades jurídicas, devidamente certificadas por órgãos de classe, possui valor probatório para fins de contagem de tempo de serviço, superando entraves administrativos sobre a ausência de contribuição previdenciária em períodos remotos.
Fonte de Referência: Consulte a publicação original