A trajetória do Pix: De 2014 à consolidação
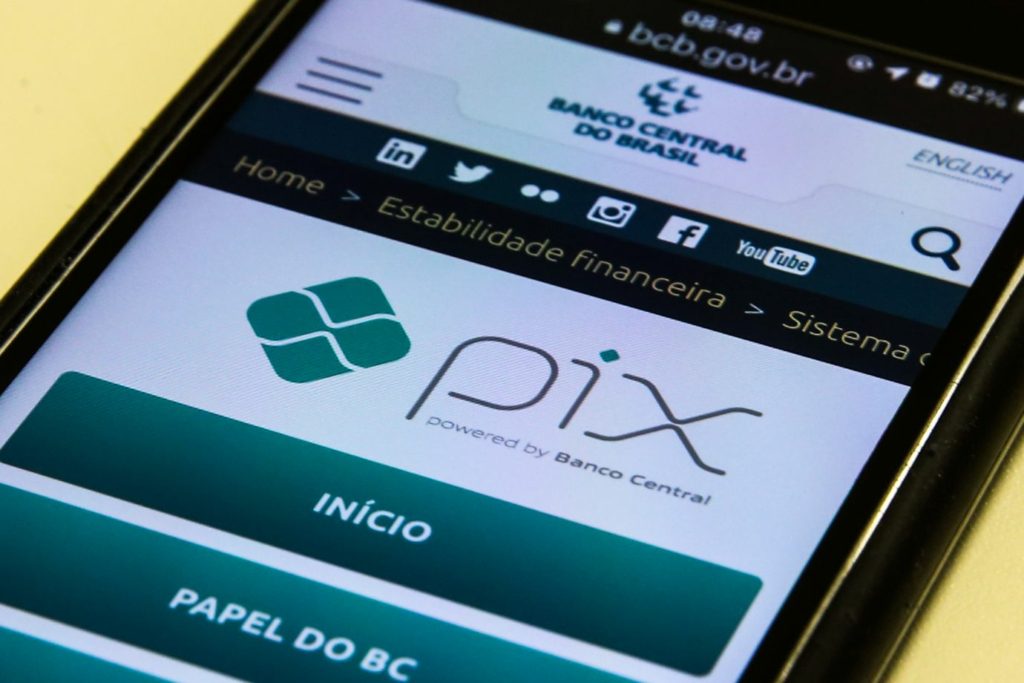
O Pix, sistema de pagamentos instantâneos criado pelo Banco Central, completa seis anos de existência. Embora tenha sido mencionado pela primeira vez em 2014, sua implementação efetiva revolucionou o mercado financeiro nacional, superando a desconfiança inicial do setor bancário para se tornar um sucesso absoluto.
O que começou como uma promessa de agilidade transformou-se em uma ferramenta indispensável. Hoje, o sistema movimenta trilhões de reais anualmente, integrando desde pequenas transações cotidianas até operações corporativas de alta complexidade.
Funcionalidades que ampliaram o uso do Pix
O crescimento exponencial do Pix não ocorreu por acaso. O Banco Central investiu continuamente no desenvolvimento de novas funcionalidades que tornaram o sistema mais seguro e versátil para diferentes perfis de usuários:
- Pix Saque e Pix Troco: Facilitaram o acesso a dinheiro em espécie em estabelecimentos comerciais.
- Pix Agendado e Recorrente: Permitiram maior controle financeiro para pagamentos de contas e assinaturas.
- Pix Cobrança: Essencial para empresas, permitindo a emissão de QR Codes com vencimento e juros.
- Mecanismo Especial de Devolução (MED): Reforçou a segurança contra fraudes e golpes.
Impactos jurídicos e econômicos
Do ponto de vista jurídico, a implementação do Pix trouxe novos desafios para o Direito Digital e o Direito do Consumidor. A responsabilidade das instituições financeiras em casos de falhas de segurança e a proteção de dados dos usuários tornaram-se temas centrais nos tribunais brasileiros.
Economicamente, o Pix reduziu a dependência de cartões de crédito e boletos bancários, diminuindo custos operacionais para empresas e aumentando a inclusão financeira de milhões de brasileiros que antes estavam à margem do sistema bancário tradicional.
O futuro do sistema de pagamentos
Com o amadurecimento do sistema, o foco agora se volta para a integração com o Open Finance e o desenvolvimento do Pix Automático. Essas inovações prometem tornar o Pix ainda mais competitivo, consolidando-o como a espinha dorsal da infraestrutura de pagamentos no Brasil pelos próximos anos.
A evolução do Pix demonstra como a inovação tecnológica, quando aliada a uma regulação eficiente, pode transformar profundamente a sociedade, promovendo eficiência e democratizando o acesso a serviços financeiros de ponta.
Fonte: Aceder à Notícia Original