O Plenário do Supremo Tribunal Federal (STF) decidiu, na última quarta-feira (30), que a aplicação de multa a empresas que distribuem lucros ou bonificações enquanto possuem débitos tributários depende de condições específicas. A decisão ocorreu no julgamento da ADI 5161, movida pelo Conselho Federal da OAB contra dispositivos das Leis 4.357/1964 e 8.212/1991.
Fundamentação e critérios fixados
A controvérsia girava em torno da constitucionalidade de normas que punem a pessoa jurídica por distribuir lucros sem quitar débitos com a União ou autarquias previdenciárias. A OAB sustentava que tais dispositivos configuravam sanção política, utilizada como meio coercitivo para a cobrança de tributos.
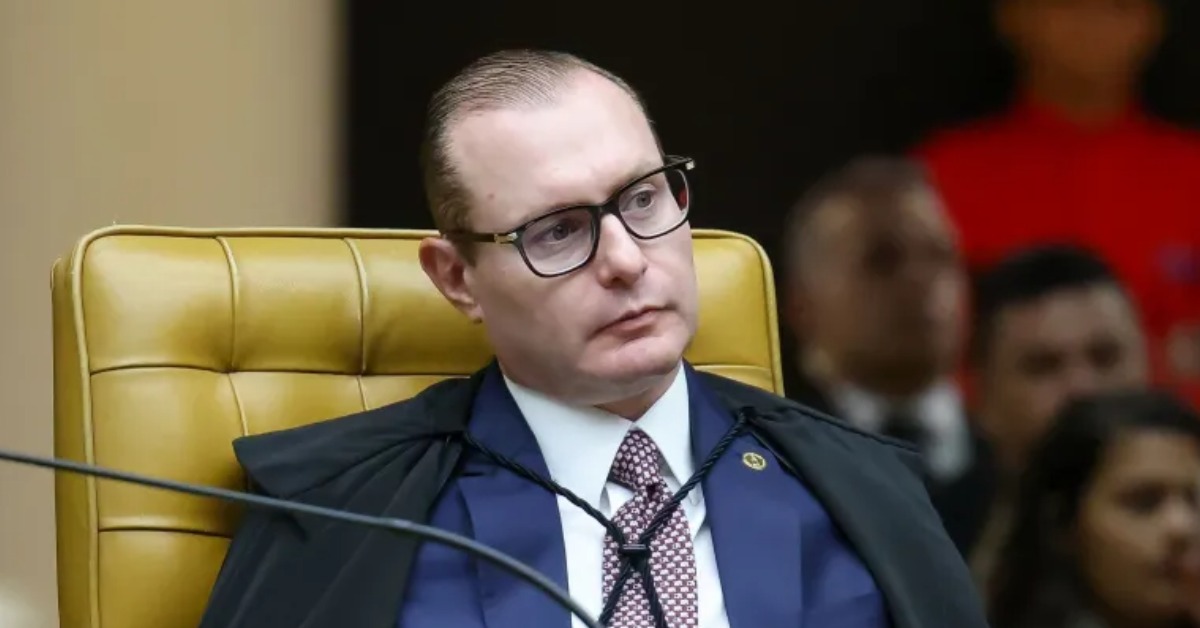
Prevaleceu o entendimento do ministro Cristiano Zanin, que conferiu interpretação conforme a Constituição aos artigos 32 da Lei 4.357/1964 e 52 da Lei 8.212/1991. Para o ministro, a penalidade só é válida se:
- O crédito tributário estiver definitivamente constituído e inscrito em dívida ativa;
- A exigibilidade do débito não estiver suspensa, nos termos do artigo 151 do Código Tributário Nacional (CTN);
- Não houver garantia do débito, conforme as modalidades previstas no artigo 9º da Lei de Execução Fiscal (Lei 6.830/1980).
O voto condutor afastou a aplicação automática da multa baseada apenas em registros contábeis de contribuições ainda não recolhidas. Acompanharam o ministro Zanin os ministros Alexandre de Moraes e Luiz Fux, que reajustaram seus votos.
Impactos práticos para o contribuinte
- Fim da automaticidade: A multa não pode ser aplicada de forma irrestrita. A existência de garantias idôneas no processo de execução fiscal afasta a incidência da penalidade.
- Segurança jurídica: A exigibilidade plena torna-se requisito indispensável. Se o débito estiver com a exigibilidade suspensa (por exemplo, por depósito judicial ou parcelamento), a distribuição de lucros não enseja a multa.
- Limitação da sanção política: O STF reforçou que a penalidade não pode ser utilizada como meio oblíquo de cobrança, protegendo a autonomia privada da empresa quando o fisco já possui meios de garantir o crédito.
A decisão delimita o poder sancionatório estatal, impedindo que a restrição à distribuição de lucros funcione como uma sanção política desproporcional quando o crédito tributário já se encontra devidamente garantido ou sob discussão legítima.
Ficaram vencidos o relator, ministro Luís Roberto Barroso, e o ministro Nunes Marques, que propunham critérios distintos. Os ministros Cármen Lúcia e Flávio Dino votaram pela improcedência da ação, defendendo a validade integral das normas sem as restrições impostas pela maioria.
Fonte de Referência: Consulte a publicação original