O fim da divergência no STJ sobre PIS/Cofins
O Superior Tribunal de Justiça (STJ) proferiu uma decisão fundamental para o cenário tributário brasileiro ao definir que bonificações não devem integrar a base de cálculo do PIS e da Cofins. A medida coloca um ponto final em anos de incertezas jurídicas que dividiam as duas turmas de Direito Público da Corte.
Anteriormente, os julgamentos seguiam caminhos opostos, gerando insegurança para empresas que recebiam descontos ou bonificações em mercadorias. Com a pacificação, o tribunal busca uniformizar a jurisprudência e garantir maior previsibilidade aos contribuintes.
O que são bonificações para fins tributários?
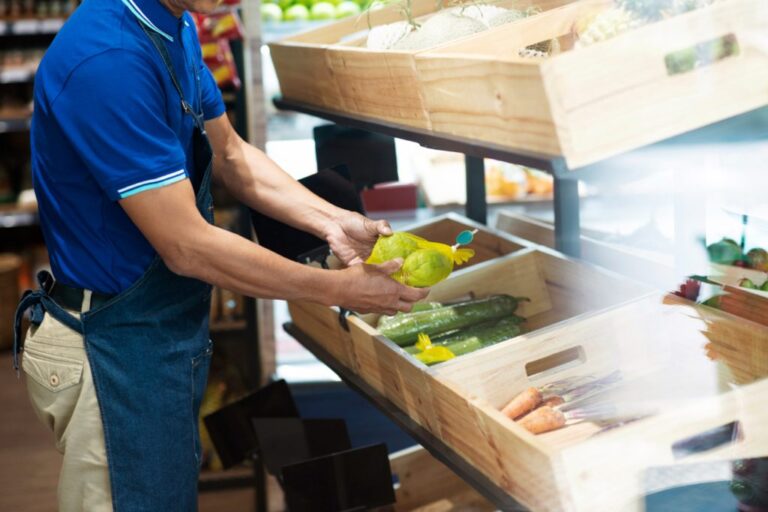
As bonificações, frequentemente concedidas por fornecedores aos varejistas, funcionam como descontos comerciais ou incentivos por volume de compra. A discussão central girava em torno da natureza jurídica desses valores: se seriam receitas tributáveis ou meros ajustes de preço.
- Natureza comercial: O STJ entendeu que, em muitos casos, a bonificação atua como um desconto incondicional.
- Base de cálculo: Por não representarem um acréscimo patrimonial efetivo, não devem compor a base de cálculo das contribuições.
- Impacto financeiro: A decisão permite que empresas recuperem valores recolhidos indevidamente ou ajustem suas futuras apurações.
A ressalva importante na decisão
Apesar da vitória dos contribuintes, o STJ incluiu uma ressalva estratégica na decisão. O tribunal pontuou que a exclusão não é absoluta e depende da análise específica de cada caso concreto, observando a forma como a bonificação é operacionalizada na nota fiscal.
É fundamental que as empresas revisem seus contratos e a forma de emissão de documentos fiscais. A correta classificação contábil e a transparência na descrição da operação são elementos que garantem a segurança jurídica necessária para aplicar o entendimento do tribunal.
Impactos para o setor varejista e industrial
A decisão impacta diretamente setores que operam com grandes volumes de bonificações, como o varejo de alimentos e a indústria de bens de consumo. A redução da carga tributária sobre essas operações deve gerar um alívio no fluxo de caixa das companhias.
Para operadores do direito e departamentos fiscais, o momento é de:
- Auditoria interna nas apurações de PIS/Cofins dos últimos cinco anos.
- Verificação da conformidade das notas fiscais de bonificação.
- Avaliação da viabilidade de pedidos de restituição ou compensação administrativa.
O Amplo Jurídico recomenda que as empresas busquem assessoria especializada para analisar a aplicação desta tese ao seu modelo de negócio específico, evitando riscos de autuações futuras.
Fonte: Aceder à Notícia Original