
Lobby no Judiciário: A cultura da proximidade e os riscos éticos
A recente discussão sobre o lobby no Judiciário brasileiro revela uma estrutura enraizada de proximidade que desafia os princípios da imparcialidade e transparência.


A recente discussão sobre o lobby no Judiciário brasileiro revela uma estrutura enraizada de proximidade que desafia os princípios da imparcialidade e transparência.
Uma análise técnica sobre como as propostas políticas abordam a tecnologia, a governança digital e a proteção de direitos fundamentais no cenário atual.
A Lei nº 9.307/96 completa três décadas de vigência. Analisamos como o instituto se consolidou no Brasil e quais são os gargalos para a execução das sentenças arbitrais.
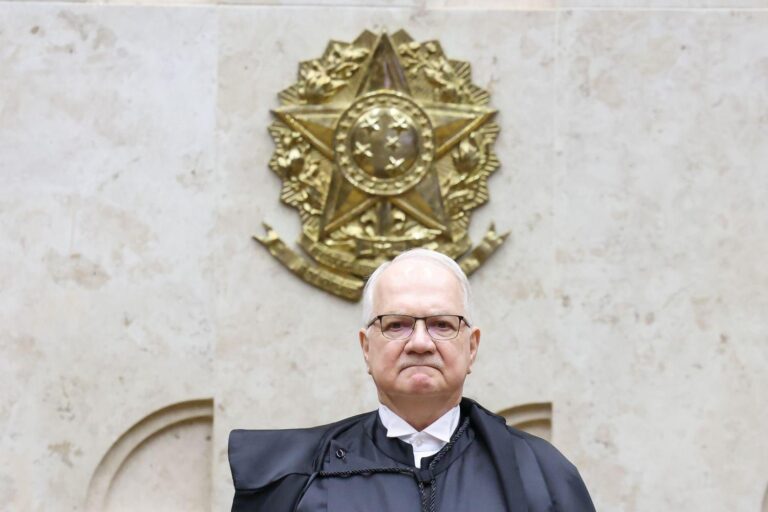
Em uma movimentação relevante no Supremo Tribunal Federal, o ministro Edson Fachin assumiu a relatoria de investigações envolvendo o ministro Alexandre de Moraes, retirando o caso da competência do ministro André Mendonça.
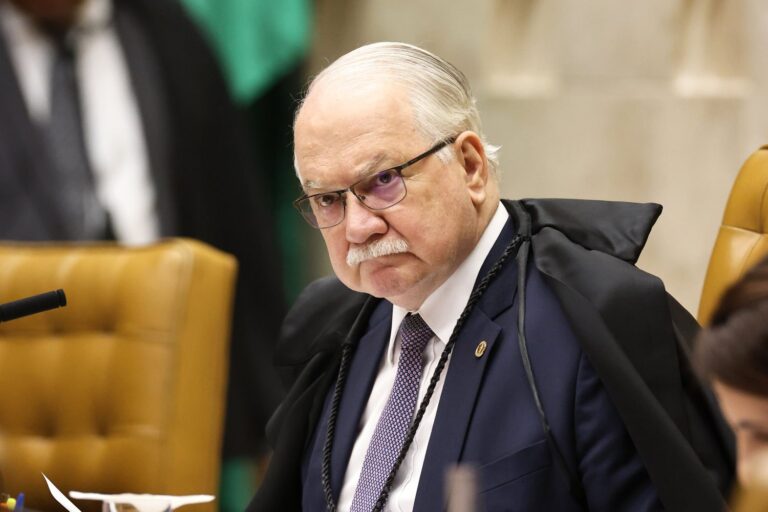
O ministro Edson Fachin, do STF, estabeleceu prazo de 24 horas para que a Polícia Federal forneça informações detalhadas sobre o acesso ao material bruto do celular de Daniel Vorcaro.
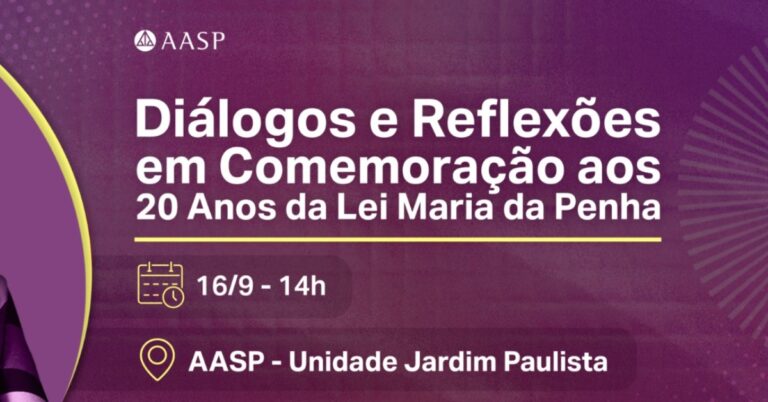
A Associação dos Advogados (AASP) promove evento em comemoração aos 20 anos da Lei nº 11.340/2006, reunindo especialistas para debater os desafios práticos na aplicação da norma.
O presidente do STF, ministro Edson Fachin, determinou que a Polícia Federal preste informações em 24 horas sobre o estado dos dados extraídos do celular do ex-banqueiro Daniel Vorcaro.
Ao completar 36 anos, o Código de Defesa do Consumidor enfrenta desafios diante de entendimentos jurisprudenciais que, segundo a OAB, priorizam a segurança jurídica de empresas em detrimento da proteção dos vulneráveis.
O ministro Edson Fachin, do Supremo Tribunal Federal, agendou para o dia 23 de setembro o julgamento do pedido de investigação contra o ministro André Mendonça.
O Superior Tribunal de Justiça (STJ) firmou entendimento de que varejistas de cigarros não possuem direito à restituição de PIS/Cofins recolhidos antecipadamente em regime de substituição tributária, mesmo quando o preço final de venda é inferior à base de cálculo presumida.

